Im Oktober 1923 schrieb Betty Scholem aus Berlin an ihren Sohn Gershom, ein Brief koste inzwischen 15 Millionen Mark Porto. Die nächste Verdoppelung stand bereits bevor. Solche Beträge waren keine bloße Kuriosität für spätere Geschichtsbücher. Sie machten gewöhnliche Entscheidungen unsicher: Was würde morgen das Brot kosten? Wann kam der Lohn? Hatte ein Sparguthaben überhaupt noch einen Wert? Die Hyperinflation von 1923 zerstörte in Deutschland nicht nur Kaufkraft. Sie griff in Arbeitsabläufe, Familienbeziehungen und das Vertrauen in staatliche Ordnung ein. Ihr Ende war möglich, weil politische Entscheidungen geändert wurden – nicht weil die Druckmaschinen zufällig zum Stillstand kamen.
Die Hyperinflation begann nicht aus dem Nichts
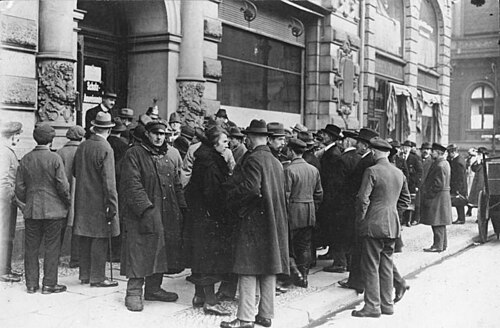
Menschen warten vor einer Rentenmark-Ausgabestelle in der Berliner Oberwallstraße, November 1923. Bundesarchiv, Bild 183-H29263 / CC-BY-SA 3.0, Bundesarchiv Bild 183-H29263, Berlin, Ausgabe der neuen Rentenmark, CC BY-SA 3.0 DE
Die Vorgeschichte reicht bis 1914 zurück. Mit dem Kriegsausbruch wurde die Einlösung von Banknoten in Gold ausgesetzt. Das Deutsche Reich finanzierte einen großen Teil seiner Kriegskosten über Kredite und Kriegsanleihen, statt sie durch entsprechende Steuern abzudecken. Die Reichsbank stellte immer mehr Geld bereit. Gleichzeitig wurden Waren knapp, weil Produktion und Importe auf die Kriegführung ausgerichtet waren.
Hinter dieser Finanzierung stand auch die Erwartung, ein deutscher Sieg werde helfen, die Kosten auf die Gegner abzuwälzen. Nach der Niederlage blieben dagegen die eigenen Schulden bestehen. Die neue Republik musste demobilisierte Soldaten eingliedern, Sozialleistungen finanzieren und die wirtschaftlichen Kriegsfolgen bewältigen. Politische Konflikte erschwerten es, die Belastungen zwischen Unternehmen, Vermögensbesitzern und Beschäftigten zu verteilen.
Inflation war deshalb schon vor dem Krisenjahr 1923 spürbar. Die Geldentwertung verlief nicht gleichmäßig; Phasen relativer Beruhigung wechselten mit neuen Beschleunigungen. Wer nur den spektakulären Schluss betrachtet, übersieht eine jahrelange Entwicklung. Die Hyperinflation war ihre extreme Zuspitzung, kein plötzliches Missgeschick einer zuvor stabilen Währung.
Reparationen und Ruhrkampf beschleunigen den Zusammenbruch
Die Reparationsforderungen der Siegermächte belasteten Staatsfinanzen, Zahlungsbilanz und politische Erwartungen. Deutschland benötigte für Geldtransfers ins Ausland Devisen, die es nicht selbst drucken konnte. Kapitalflucht und sinkendes Vertrauen schwächten die Mark zusätzlich. Dennoch wäre es falsch, sämtliche Ursachen den Reparationsgläubigern zuzuschreiben. Die Entscheidungen deutscher Regierungen und der Reichsbank gehörten zur Entwicklung dazu.
Im Januar 1923 besetzten französische und belgische Truppen das Ruhrgebiet, nachdem Deutschland geforderte Lieferungen nicht vollständig erbracht hatte. Die Reichsregierung rief zum passiven Widerstand auf und finanzierte die Unterstützung von Beschäftigten und Betrieben. Zugleich sanken Produktion und Steuereinnahmen. Der Staat musste mehr bezahlen, während seine wirtschaftliche Grundlage schrumpfte.
Die Finanzierung über neu geschaffenes Geld verschärfte die Lage dramatisch. Wenn Preise stiegen, reichten die veranschlagten staatlichen Mittel immer weniger aus; neue Ausgaben folgten. Gleichzeitig verlor die Mark gegenüber ausländischen Währungen weiter an Wert. Die Krise bestand aus miteinander verbundenen Vorgängen: Haushaltsdefiziten, Geldvermehrung, Produktionsausfällen und einem immer schnelleren Vertrauensverlust.
Warum Geld immer schneller seinen Wert verlor
Inflation ist zunächst ein Anstieg des allgemeinen Preisniveaus. Bei einer Hyperinflation beschleunigt sich dieser Prozess so stark, dass Geld seine alltäglichen Funktionen zunehmend verliert. Es taugt kaum noch zum Sparen, als verlässlicher Maßstab für Verträge oder zur Planung von Einkäufen. Die wachsenden Zahlen auf Banknoten gleichen den Verlust nicht aus.
Wer erwartete, dass sein Geld morgen weniger kaufen würde, versuchte es sofort auszugeben oder in Waren und ausländische Währungen umzutauschen. Dadurch wechselte es schneller den Besitzer. Das verstärkte den Preisdruck und bestätigte wiederum die Erwartung weiterer Entwertung. Händler mussten überlegen, ob die Einnahmen noch für ihre nächste Warenbestellung reichen würden. Viele verlangten deshalb rasch höhere Preise.
Die sichtbaren Folgen wurden berühmt: Bündel von Scheinen, unübersichtliche Beträge und immer neue Nennwerte. Doch die Papiermengen erzählen nur einen Teil der Geschichte. Nicht der Besitz besonders vieler Geldscheine machte reich. Entscheidend war, was sich im Moment ihrer Ausgabe dafür kaufen ließ.
Der Alltag wurde zum Wettlauf gegen die Preise
Löhne wurden während der extremsten Phase mancherorts täglich ausgezahlt. Familien versuchten, die Einnahmen sofort in Lebensmittel, Brennstoff oder andere notwendige Dinge umzusetzen. Zwischen Auszahlung und Einkauf konnte bereits Kaufkraft verloren gehen. Menschen, deren Einkünfte verspätet oder nur in größeren Abständen angepasst wurden, waren besonders gefährdet.
Zu dieser Unsicherheit kam eine wachsende Belastung durch Organisation und Beschaffung. Preise mussten neu berechnet, Scheine gezählt, Löhne nachverhandelt werden. Wer sich um die Versorgung eines Haushalts kümmerte, benötigte dafür zunehmend Zeit und Kontakte. Die Frage nach dem nächsten Einkauf verdrängte andere Lebenspläne. Betty Scholems Brief zeigt, wie selbst der Austausch mit einem Angehörigen im Ausland unter diesen Vorbehalt geriet.
Manche Geschäfte akzeptierten Sachleistungen; andere orientierten Preise an stabileren Werten. Städte, Unternehmen und weitere Ausgabestellen brachten Notgeld in Umlauf. Daneben entstanden an Waren gebundene Zahlungsmittel, etwa auf Roggen bezogene Scheine oder Anleihen. Sie waren Versuche, wieder einen verständlichen Maßstab zu schaffen. Sie beseitigten jedoch nicht von sich aus die gesamtwirtschaftliche Krise.
Verlierer und Gewinner: Keine einfache Klassenrechnung
Besonders hart traf die Entwertung Menschen mit Geldersparnissen, festen Renten oder anderen kaum anpassbaren Einkommen. Die finanzielle Vorsorge eines Arbeitslebens konnte nahezu verschwinden. Beschäftigte besaßen unterschiedliche Möglichkeiten, Lohnanpassungen durchzusetzen; pauschale Aussagen über alle Arbeiter oder sämtliche Angehörige des Mittelstands verdecken diese Unterschiede.
Schuldner konnten profitieren, wenn sie alte Verbindlichkeiten mit entwertetem Geld zurückzahlten. Das galt auch für den Staat. Wer rechtzeitig über Sachwerte, Devisen oder Zugang zu günstigen Krediten verfügte, hatte bessere Möglichkeiten, Vermögen zu sichern. Doch nicht jeder Unternehmer gewann: Materialknappheit, unberechenbare Kosten und gestörter Handel konnten Betriebe gefährden. Auch ein Haus oder eine Maschine garantierte kein laufendes Einkommen.
Die veränderten Besitzverhältnisse wurden als massive Ungerechtigkeit erlebt. Arbeit, Sparsamkeit und finanzielle Sicherheit schienen ihren Zusammenhang zu verlieren. Von diesem Gefühl konnten politische Schuldzuweisungen profitieren. Antisemitische Hetze gab jüdischen Deutschen Verantwortung für die Krise und knüpfte an ältere Verschwörungsbilder an. Sie erklärte keine wirtschaftlichen Abläufe, sondern verwandelte soziale Angst in Feindschaft gegen Menschen.
Die Rentenmark und das Ende der Hyperinflation
Die Regierung Stresemann beendete im September 1923 den passiven Widerstand im Ruhrgebiet. Damit fiel eine zentrale zusätzliche Haushaltsbelastung weg. Anschließend wurden Ausgaben begrenzt, Einnahmen stabilisiert und die Finanzierung des Staates durch die Notenpresse zurückgedrängt. Diese Entscheidungen waren sozial schmerzhaft. Sie bildeten aber Voraussetzungen dafür, einer neuen Währung wieder Vertrauen zu geben.
Am 15. November 1923 begann die Ausgabe der Rentenmark. Eine Rentenmark entsprach einer Billion alter Papiermark, also einer Eins mit zwölf Nullen. Ihre rechtliche Absicherung beruhte auf Belastungen von Grundbesitz und gewerblichem Vermögen. Das bedeutete nicht, dass die Bevölkerung die Scheine beliebig gegen Gold oder ein Stück Land eintauschen konnte.
Die Ausgabe wurde begrenzt. Entscheidend war die glaubwürdige Verbindung der neuen Recheneinheit mit einer geänderten Haushalts- und Kreditpolitik. Die Rentenmark wirkte nicht durch ihren Namen oder allein durch die verkündete Deckung. Alte Papiermarkscheine liefen zunächst weiter um; ihre Verwendung wurde nun über einen stabilisierten Umrechnungskurs möglich. 1924 kam die Reichsmark hinzu. Auch der Dawes-Plan und Auslandskredite unterstützten danach die internationale wirtschaftliche Stabilisierung.
Die Währung erholte sich, die Verluste blieben
Stabile Preise stellten verlorenes Vermögen nicht wieder her. Die Frage, welche alten Ansprüche nachträglich aufgewertet werden sollten, führte zu weiteren politischen und rechtlichen Auseinandersetzungen. Dazu kamen eine harte Stabilisierungskrise und Arbeitslosigkeit. Das Ende der Inflation bedeutete deshalb für viele Menschen noch keine sofortige Verbesserung ihrer Lebenslage.
Auch politisch lässt sich keine gerade Linie von 1923 zu 1933 ziehen. Die Nationalsozialisten versuchten im November 1923 in München zu putschen und scheiterten. Anschließend folgten Jahre relativer Stabilisierung. Erst die spätere Weltwirtschaftskrise brachte eine andere Konstellation hervor: Nicht rasch steigende Preise, sondern Deflation, zusammenbrechende Nachfrage und Massenarbeitslosigkeit prägten sie.
Die Erinnerung an 1923 blieb dennoch wirksam. Sie verschärfte Misstrauen und prägte die Vorstellungen davon, was ein Staat seinen Bürgern schulde. Historisch verständlich wird die Hyperinflation, wenn man die politischen Entscheidungen, wirtschaftlichen Mechanismen und ungleichen Erfahrungen zusammen betrachtet. Dann erscheint sie weder als bloßes Naturereignis noch als unabwendbare Folge eines einzigen Vertrags.
Literatur
Gerald D. Feldman: The Great Disorder. Politics, Economics, and Society in the German Inflation, 1914–1924. New York/Oxford: Oxford University Press, 1993.
Carl-Ludwig Holtfrerich: Die deutsche Inflation 1914–1923. Ursachen und Folgen in internationaler Perspektive. Berlin/New York: De Gruyter, 1980.
Bernd Widdig: Culture and Inflation in Weimar Germany. Berkeley: University of California Press, 2001.
Theo Balderston: Economics and Politics in the Weimar Republic. Cambridge: Cambridge University Press, 2002.
Frederick Taylor: The Downfall of Money. Germany’s Hyperinflation and the Destruction of the Middle Class. London: Bloomsbury, 2013.
Weblinks
German History in Documents and Images: Betty Scholems Brief über die Inflation vom Oktober 1923.
Deutsche Bundesbank, Geldmuseum: Roggengeld und Roggenanleihen als alternative Wertmaßstäbe.